

O Tribunal acertou o diagnóstico: a velha regra protegia por igual quem ganha R$ 2 mil e quem ganha R$ 79 mil. Errou em quem vai pagar a conta
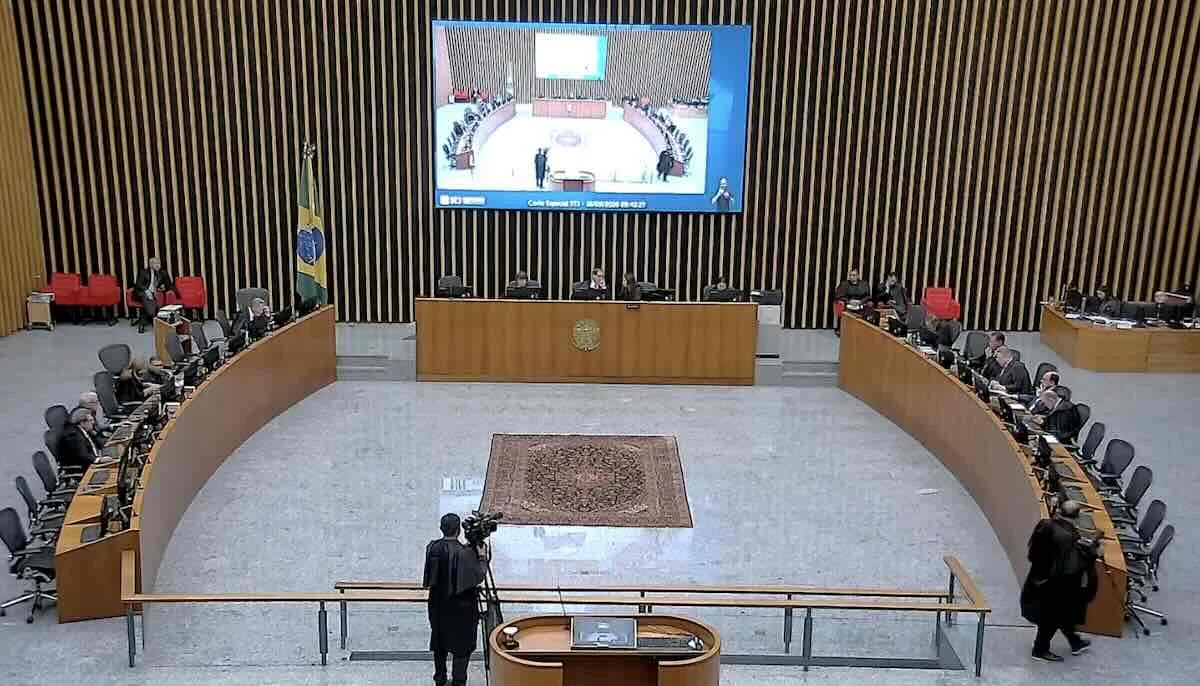
Enquanto o Brasil se estraçalha em mais um capítulo da novela do Supremo, o tribunal que de fato decide a sua vida trabalhou no silêncio. Foi o STJ — não o STF — quem, em decisão de efeito vinculante concluída em setembro de 2026 (Tema 1.230), passou a admitir a penhora de salário para o pagamento de dívidas comuns. A regra vale para todos os tribunais do país e alcança o bolso de milhões de trabalhadores. E passou quase sem debate público.
O tribunal que ninguém assiste é o que mais mexe no seu bolso
Há uma ironia cruel na economia da atenção brasileira. O STF concentra a polarização, os memes, as lives e a fúria dos dois campos — vira espetáculo nacional diário. O STJ, apelidado sem ironia de “Tribunal da Cidadania”, concentra o que realmente encosta na sua rotina: as dívidas, as relações de consumo, os contratos, as questões de família, o condomínio, o despejo. Um monopoliza a plateia; o outro decide, com uma fração da audiência, as regras que você sente no fim do mês.
E o efeito prático é o de uma cortina de fumaça — com uma diferença que faz toda a diferença: a fumaça não foi o STJ que soltou. Fomos nós que escolhemos olhar para o outro lado. O tribunal apenas fez o que faz todo dia, no horário comercial, enquanto a plateia estava de costas, brigando pela novela do vizinho. Não é conspiração; é pior — é distração coletiva. E foi assim, quase sem escrutínio, que a Corte Especial mudou uma das regras mais sensíveis da vida de quem vive de salário.
A distorção era real — isso precisa ser dito
O STJ acertou no diagnóstico. A regra do art. 833 do CPC blindava o salário de quase todo mundo. A única exceção para dívida comum valia sobre o que ultrapassasse 50 salários mínimos — hoje, cerca de R$ 81 mil. Na prática, protegia igual o trabalhador que ganha R$ 2 mil e o executivo que ganha R$ 79 mil escondendo o salário atrás da “impenhorabilidade”. Era um escudo pensado para altas rendas que acabou blindando todas as rendas. O Tribunal tinha razão em mexer nisso. Fingir que não tinha seria desonestidade intelectual.
Mas cobrar na Justiça é caro — e é aí que a conta muda
Aqui a manchete para de contar a história. Ingressar com uma ação de cobrança não é de graça, e não é barato. Um levantamento do Migalhas mostra que a mesma ação de cobrança de R$ 100 mil, na Justiça comum, custa de R$ 386 a quase R$ 7 mil só de custas, dependendo do estado — porque a taxa é, em regra, um percentual do valor em disputa. Some a isso honorários de advogado, anos de tramitação e o risco de, no fim, o devedor não ter de onde tirar.
Traduzindo: ninguém, no juízo perfeito, move uma ação cara e demorada para cobrar uma dívida pequena. Ninguém, exceto quem transformou a cobrança em linha de produção.
O detalhe que fecha o argumento: o cidadão comum nem entra na fila
O Brasil tem uma porta barata para pequenas dívidas — o Juizado Especial Cível, que aceita causas de até 40 salários mínimos e dispensa advogado até 20. Parece democrático. Só que a Lei 9.099/95, no art. 8º, define quem pode ajuizar ali: pessoas físicas, microempresas e empresas de pequeno porte. Bancos, financeiras e grandes empresas estão barrados de propor ação no Juizado.
O que isso significa na vida real? O cidadão comum tem uma porta barata que quase nunca cruza — por tempo, por trabalho, porque o outro lado geralmente não tem bens. E o banco, proibido de usar essa porta, vai para a Justiça comum, paga as custas sem piscar e executa a dívida com um contrato já pronto (a cédula de crédito bancário) e um departamento jurídico automatizado. Para ele, mover mil execuções de R$ 3 mil, R$ 8 mil, R$ 15 mil compensa — porque são milhões de contratos rodando na esteira.
O ônus da prova é a cereja da assimetria
A tese joga sobre o devedor o ônus de provar que a penhora inviabiliza sua subsistência. Pense na cena: de um lado, o banco, com exército jurídico, planilha e jurisprudência. Do outro, o trabalhador que muitas vezes nem tem advogado e descobre a penhora quando o salário cai menor no fim do mês. Um chega com laudo; o outro chega com a conta do mercado.
A Corte corrigiu uma distorção real — e terceirizou para o trabalhador o custo de provar que precisa comer.
Chamar de “excepcional” uma medida cujo custo probatório recai sobre o lado mais fraco é otimismo de quem não vai ao balcão.
Para não virar panfleto
É preciso ser justo, porque o Painel tem opinião, não bandeira. Nem todo credor é banco. Existe o locador que ficou sem o aluguel, o prestador de serviço que não recebeu, o sujeito que ganhou uma ação e via o devedor de má-fé blindar um salário gordo. Esses casos são reais e a decisão os alcança com justiça. E vale repetir: a regra velha era insustentável.
Porém, a nova também não ajuda. O brasileiro assalariado já sofre com os descontos retidos na fonte, e não é pouca coisa. As dívidas de até 40 salários mínimos — o normal da esmagadora maioria — são resolvidas nos juizados especiais, onde banco e financeira sequer podem entrar como autores. Por isso, na prática, essa mudança favorece sobretudo bancos e financeiras — e o STJ não parece preocupado com quem está do outro lado do balcão. Não se iluda: a impenhorabilidade do salário é um direito, num país onde a grande maioria ganha menos de R$ 10 mil.
O ponto não é a intenção do STJ — não há prova de que a Corte “quis” favorecer banco, e afirmar isso seria irresponsável. O ponto é a distribuição do efeito. Quando você abre uma ferramenta de cobrança e só um tipo de credor tem escala, estrutura e título pronto para usá-la em massa, o benefício não se reparte por igual. Ele escorre. E escorre para o sistema financeiro.
A conta que o STJ não fez: R$ 8 mil viram R$ 6 mil — e a penhora não tem teto
Faça a conta com um salário de R$ 8 mil brutos — e repare que já estamos falando do topo da pirâmide: a esmagadora maioria dos brasileiros ganha muito menos. Desse valor, o trabalhador não vê um centavo antes de o Estado se servir. O INSS leva R$ 921. O Imposto de Renda, retido na fonte, leva outros R$ 1.050 — porque quem ganha R$ 8 mil está acima do teto e não pega nada da nova isenção de R$ 5 mil. Sobram R$ 6.028 líquidos. Quase um quarto do salário evaporou antes de o dinheiro cair na conta.
Agora a pergunta que ninguém fez em alto e bom som ao STJ: qual é o teto dessa penhora? A resposta é a parte mais assustadora da tese — não há. A Corte não fixou percentual máximo. O relator chegou a propor uma faixa de 35% a 45%, espelhando o limite do consignado, mas isso não entrou no texto vinculante. Ficou tudo a critério do juiz de cada execução, limitado apenas por uma expressão vaga — “subsistência digna” — que o próprio devedor tem o ônus de provar.
Na prática: aplique uma penhora modesta, de 30%, sobre aqueles R$ 6.028. São R$ 1.808 a menos. Sobram R$ 4.220. Suba para os 45% que o relator citou e sobram R$ 3.315 — dois salários mínimos e pouco. Enquanto isso, o DIEESE calcula que uma família de quatro pessoas precisa de cerca de R$ 7.900 por mês para viver com o mínimo de dignidade previsto na Constituição. Ou seja: a conta já não fechava antes da penhora. Depois dela, vira ficção.
O assalariado é o contribuinte mais transparente do país: paga na fonte, não esconde renda, não tem estrutura para blindar patrimônio. É ele que o Estado já sangra na folha — e é ele que o Judiciário agora autoriza a sangrar de novo.
Depois do INSS, do IR, do aluguel, da luz, do transporte e do mercado, a tese do STJ chega com a paulada final e não responde à única pergunta que importa: a pessoa vai viver de quê?
O que fica
“Bonificação para banqueiro” é retórica de rede social. Mas dizer que o maior beneficiário prático é o sistema financeiro não é achismo — é aritmética de quem lê a tabela de custas e o art. 8º da Lei dos Juizados. A pergunta que a decisão não responde é a única que importava para o trabalhador: o que o STJ fez para equilibrar a balança do lado de quem vai perder parte do salário sem ter departamento jurídico para se defender? Por ora, a resposta é nada. E talvez essa seja a lição mais amarga: enquanto o país inteiro assistia à briga do vizinho, o tribunal do dia a dia decidiu o dia a dia — e quase ninguém estava olhando.
Versão em áudio disponível no topo do post.
Autor: | Fonte: painelpolitico.com