

Lei 15.526 integra o seguro rural às garantias de crédito, fixa prazos para indenização e responde a uma queda acentuada na área agrícola protegida no país
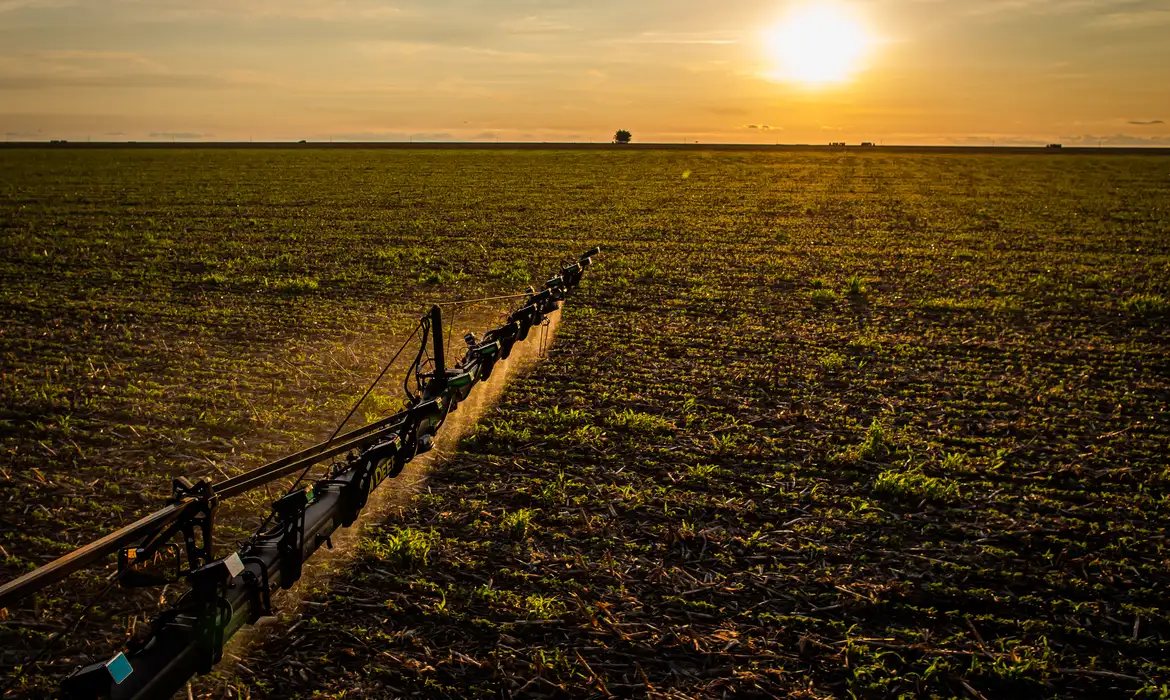
O setor agrícola brasileiro passou a contar, a partir desta quarta-feira (30), com novas regras que ampliam a proteção de produtores rurais e fortalecem os mecanismos de cobertura de risco no campo. A Lei nº 15.526, sancionada pela Presidência da República em 29 de setembro e publicada no Diário Oficial da União no dia seguinte, consolida o seguro rural como instrumento da política agrícola e atualiza as normas de contratação, regulação e pagamento de indenizações.
De onde veio a lei
A norma tem origem no Projeto de Lei 2.951/2024, de autoria da senadora Tereza Cristina (PP-MS), aprovado pela primeira vez em 2025 e devolvido ao Senado em maio de 2026 com alterações feitas pela Câmara dos Deputados. Na votação final, em 3 de setembro, o relatório coube ao senador Jaime Bagattoli (PL-RO). Segundo o Senado, a aprovação teve caráter de urgência porque setembro marca o início do período de plantio da principal safra do ano — e, para contratar o seguro, o produtor precisa fechar a apólice antes do plantio.
Por que a reforma era considerada urgente
A mudança responde a um problema concreto: segundo a Confederação Nacional das Seguradoras (CNseg), a área agrícola segurada no Brasil chegou a representar 16,3% do total cultivado em 2021, mas a projeção para 2025 apontava participação de apenas 2,3% — uma queda atribuída, entre outros fatores, ao contingenciamento de recursos da subvenção e à volatilidade dos preços das coberturas. Um estudo da Confederação Nacional de Municípios (CNM), citado durante a tramitação do projeto no Senado, apurou que a agricultura brasileira sofreu R$ 216,6 bilhões em danos entre 2013 e 2022 — o prejuízo que a política de seguro rural busca mitigar.
Indenizações
A nova legislação determina que os contratos de seguro rural informem, de forma clara, os documentos exigidos para a análise dos sinistros, e fixa prazos para a conclusão dos processos:
– regulação de sinistros sem necessidade de vistoria presencial: até 15 dias após o aviso do produtor;
– pagamento de indenizações: até 30 dias após a entrega dos documentos exigidos ou a realização da vistoria técnica — o que ocorrer por último.
Crédito
Outra novidade é a integração do seguro rural ao conjunto de garantias das operações de crédito rural. A legislação autoriza instituições financeiras a exigir cláusulas que permitam a cessão dos direitos da apólice como garantia da operação. As indenizações também poderão ser destinadas prioritariamente ao agente financeiro em caso de sinistro. Segundo a CNseg, essa integração tende a reduzir o risco tanto para quem produz quanto para quem financia: se uma perda climática afetar a colheita, a indenização pode preservar a capacidade de pagamento do produtor e reduzir a inadimplência.
A exigência de seguro para acesso a crédito com condições mais favoráveis passa a valer, segundo apurado durante a tramitação, para os financiamentos do Plano Safra 2026/27.
Acesso e subvenção
A lei amplia os incentivos para operações de crédito rural protegidas por seguro. Entre os benefícios previstos estão condições mais favoráveis de financiamento, prioridade na obtenção de crédito e acesso preferencial à prorrogação ou renegociação de dívidas rurais. O texto também torna obrigatórias as despesas da União destinadas à subvenção econômica ao prêmio do seguro rural — mudança que reduz o espaço para contingenciamento do programa no orçamento, dando ao produtor uma sinalização mais estável sobre a continuidade do apoio. Há, porém, uma condição: segundo o relatório da tramitação, a obrigatoriedade da destinação de recursos depende da indicação de fontes para compensar a verba, e o governo assumiu compromisso de enviar Medida Provisória ou projeto de lei específico para regulamentar esse ponto.
Produtores que desejarem acessar a subvenção federal deverão fornecer informações sobre suas atividades agropecuárias, em formato ainda a ser definido pelo Poder Executivo.
Transparência
A legislação também prevê medidas para aumentar a transparência no setor:
1. criação de bancos de dados públicos na internet com informações sobre operações de seguro rural;
2. disponibilização de manual com as regras da subvenção ao prêmio do seguro rural.
A lei ainda determina a participação de representantes de seguradoras, produtores rurais e outros segmentos privados em comissões consultivas do Comitê Gestor Interministerial do Seguro Rural.
O que ainda depende de regulamentação
Nem todos os efeitos da lei valem de forma imediata. Segundo avaliação da Aprosoja/MS, associação de produtores de soja e milho, parte das mudanças — incluindo as regras operacionais do Fundo Catástrofe e os benefícios de crédito vinculados ao seguro — depende de regulamentação posterior, a cargo do Conselho Nacional de Seguros Privados (CNSP) e do Conselho Monetário Nacional (CMN), respectivamente. A lei também reformula o Fundo Catástrofe, tornando obrigatória a participação de seguradoras e resseguradoras como condição para acesso ao Programa de Subvenção ao Seguro Rural (PSR), enquanto a adesão de tradings, cooperativas e demais empresas do agronegócio ao fundo passa a ser facultativa.
Como o setor recebeu a mudança
A aprovação do novo marco foi recebida de forma favorável pelo setor. A CNseg classificou a aprovação como uma resposta à “forte redução da parcela da produção protegida” nos últimos anos. A Aprosoja/MS avaliou que a nova legislação “pode ampliar a proteção dos produtores de soja e milho diante dos riscos climáticos” e dar mais previsibilidade à subvenção — ressalvando, porém, que os efeitos práticos no campo dependem da regulamentação ainda pendente.
Versão em áudio disponível no topo do post.
Autor: | Fonte: painelpolitico.com